
近日,“广州王老吉大健康产业有限公司”正式变更为“王老吉饮料集团有限公司”。
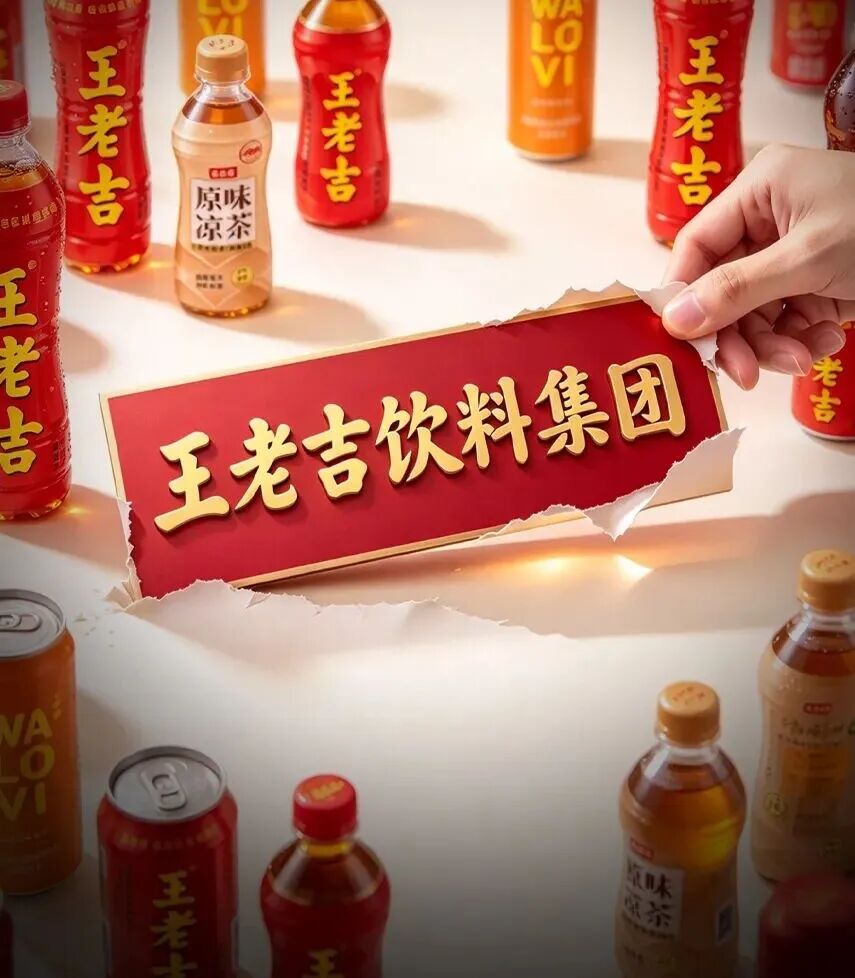
表面看是一次工商登记层面的调整,但放在凉茶行业增长趋缓的大背景里,这个动作的份量要重得多。
更名后王老吉将以集团化架构运营,并提出“打造全球领先的天然植物饮料企业”的目标。
在天然植物消费成为全球新共识的当下,更名标志着企业发展迈入新阶段,更是中国饮料企业以集团化运作参与全球天然植物产业竞争的必然选择。
王老吉的“1+1+N”业务战略正在推进
本次更名仅为企业品牌与定位优化,股权、核心资质保持稳定。
升级后的王老吉饮料集团仍由白云山100%全资持股,注册资本维持10亿元不变,广药集团股权调整,属于顶层国资架构的优化动作。
官方公告显示,本次股权变动仅为广州市政府与广东省财政厅两大国资股东的出资比例微调,未引入外部资本,不改变广药集团对白云山的控股关系,也不会对上市公司及王老吉饮料集团的经营决策、业务布局产生直接影响。
从长期战略维度来看,两项动作形成有效协同。
广药集团增厚注册资本、夯实国资底盘,能够进一步强化集团统筹资源、赋能下属产业的能力;
而王老吉饮料集团的集团化升级,是天然饮品板块提质增效、突破增长瓶颈的核心抓手,契合广药“十五五”四大基石业务的发展布局。
要理解这家公司的分量,要回到2012年那场著名的商标战。
上世纪90年代,广药集团把“王老吉”商标许可给鸿道集团(加多宝关联方)。
后者凭一句“怕上火,喝王老吉”,把一罐带着浓郁广东地域色彩的凉茶做成了全国大单品。
2012年5月,仲裁裁决认定商标许可补充协议无效,鸿道集团停止使用“王老吉”商标;广药随即设立王老吉大健康公司,专门承接红罐、红瓶王老吉的生产经营权。
此后十余年,双方围绕商标、包装、广告语官司不断,广东高院曾判加多宝赔偿广药3.17亿元。
换句话说,这次更名的公司,正是当年那场商标战的产物,也是广药赢回商标,握在手里的“红罐”这张牌的运营主体。
从“大健康产业”到“饮料集团”,一字之差的名称调整,背后是企业业务边界的精准定位。
此前“大健康”标签覆盖保健品、健康产业、饮品等多元宽泛业态,市场与海外合作方难以精准界定企业核心赛道,同时容易与同属白云山体系的王老吉药业产生品牌认知混淆。
此次更名彻底锚定天然植物饮料核心主业,明确企业快消饮品专业运营主体的定位,从品牌名称层面厘清了与医药板块的业务边界,实现业态定位的清晰化、专业化。
改成集团之后,母公司变成投资中心,可以对天然植物饮料价值链做系统布局。子公司之间能资源调配,能业务协同。
王者英雄和乐苜力可以在集团框架内共享研发、渠道、供应链,同时保持独立品牌表达。
直白点讲,产品公司是围绕产品建能力,产业平台是围绕能力做产品。这两者的分野,王老吉正在跨过去。
有意思的地方在于改名的时机。
2026年1月,王老吉刚开完“十五五”战略宣贯会,把目标从“凉茶品类领导者”改成“全球领先的天然植物饮料企业”。
8月10日,两款新产品同时发布——王者英雄天然能量电解质饮料、乐苜力天然浆果复合果蔬汁。
8月24日,WALOVI新加坡国际总部启动。
据了解,王老吉饮料集团有限公司将从大单品运营为主的模式,走向多品牌、多品类、多市场的企业经营新阶段。
集团化架构运营后将以持续满足消费者需求为导向,构建专业化、多元化的天然植物饮料全品类产品体系。
在场景布局上,聚焦礼品与宴饮核心场景,同时发力即饮与餐饮高频场景;在市场拓展上,将培育“N”个新兴市场,覆盖多元消费场景,并推进国际化布局。
此外,在方达锋上任董事长后,还推动公司密集发布多品类新品,如植物蛋白饮料、高维C饮料、电解质水、中式养生水等,可见其寻找“第二增长曲线”的迫切。
在王老吉饮料集团有限公司揭牌仪式上,他还表示公司要“从大单品经营模式,向多品牌、多品类、多市场的产业经营纵深拓展”。
凉茶王老吉已经做到了极致2025年中国凉茶饮料市场规模约255亿元,王老吉稳坐头把交椅。
但艾媒咨询今年3月发布的报告说得很清楚——行业已经从爆发期进入存量博弈期。
翻译一下:凉茶不再是一个靠铺货和广告就能砸出增量的赛道了。
盘子就这么大,再怎么精耕,天花板伸手就能够到。
所以更名的实质,是把“王老吉”三个字从凉茶品类的代名词,升格为天然植物饮料的品质信用背书。
它愿意承受短期品牌联想被稀释的风险,换取长期品类扩张的空间。
王老吉2026年上半年的成绩单不算理想:营收56.15亿元,净利润9.33亿元,同比分别下滑13.60%和27.95%。
利润的降幅,几乎是营收降幅的2倍,这组“剪刀差”,说明问题不只是卖得少了,还有每卖一罐饮料的成本也在变高。
终端促销、冰柜陈列、渠道返利——这些额外的账单,正在一点点啃掉利润。
另一边,“怕上火”三个字与餐饮场景的捆绑,餐饮渠道贡献了凉茶约四成的销量,火锅店、烧烤摊、川菜馆是最密集的动销终端。
而2025年全国火锅门店从约45.2万家降到约43.7万家,一年少了1.5万家,降幅15.4%。有超市老板的话说得很直接:“火锅店少了,凉茶自然卖不动。”
快消行业最经典的困境,在王老吉身上同步上演——当品类增长的红利见顶,越努力,反而越不赚钱。
更深的危机,藏在凉茶品类自身。
凉茶市场规模从巅峰时的约580亿元,萎缩到如今255亿元左右,2025年增速仅2%;
而2024年无糖茶市场规模突破268亿元,同比增长43.1%,总量上已经反超凉茶;
新茶饮更是接近4000亿元,是凉茶的十几倍。
控糖减糖成了主流,高糖的预包装凉茶和年轻人的配料表之间,隔着一道越来越难跨的鸿沟。
其他品类的增长,也挤压了凉茶的发展。
最近几年,咖啡、新中式奶茶都在爆发,凉茶品类受到的份额蚕食非常明显,步入相对平缓的下行周期,王老吉、加多宝的销量情况都不理想。
虽然整体下滑还是个位数,但从可持续发展的角度,整个品类都在慢慢没落。
这是一次品牌资产的重组,不是换块招牌那么简单。
先看几个数字。农夫山泉2025年茶饮料卖了差不多216亿,占总营收的41.1%,超过包装水成了第一大品类。
东鹏饮料的能量饮料收入占比从77.91%降到71.92%,电解质饮料卖了接近17个亿,茶饮料10个多亿,其他饮料含咖啡7个半亿。
头部饮料企业都在干同一件事:用大单品铺好渠道,再往渠道里塞更多品类。
渠道是存量资产,品类才是增量空间。说到底,这个账谁都会算。
王老吉的情况其实更特殊一点。它有近两百年品牌积淀,红罐凉茶卖了几十年,认知度不用多说。
但只靠红罐,增长天花板肉眼可见。关键是,它做多品类的方式,不是把“王老吉”三个字贴满所有瓶子。
王者英雄不叫王老吉能量饮料,乐苜力也不叫王老吉果蔬汁。
两个独立子品牌,各有各的定位。
从整体定位来看,王老吉已经明确从“凉茶品类领导者”向“全球领先的天然植物饮料企业”转型。
未来,王老吉的增长机会也将聚焦在天然植物饮料市场。
而这也将是王老吉全新突破的方向。
只是,饮料赛道从来群雄逐鹿,王老吉面临的突围考验并不轻松。